Seguro del hogar y tormentas: qué cubre de verdad y cómo reclamar

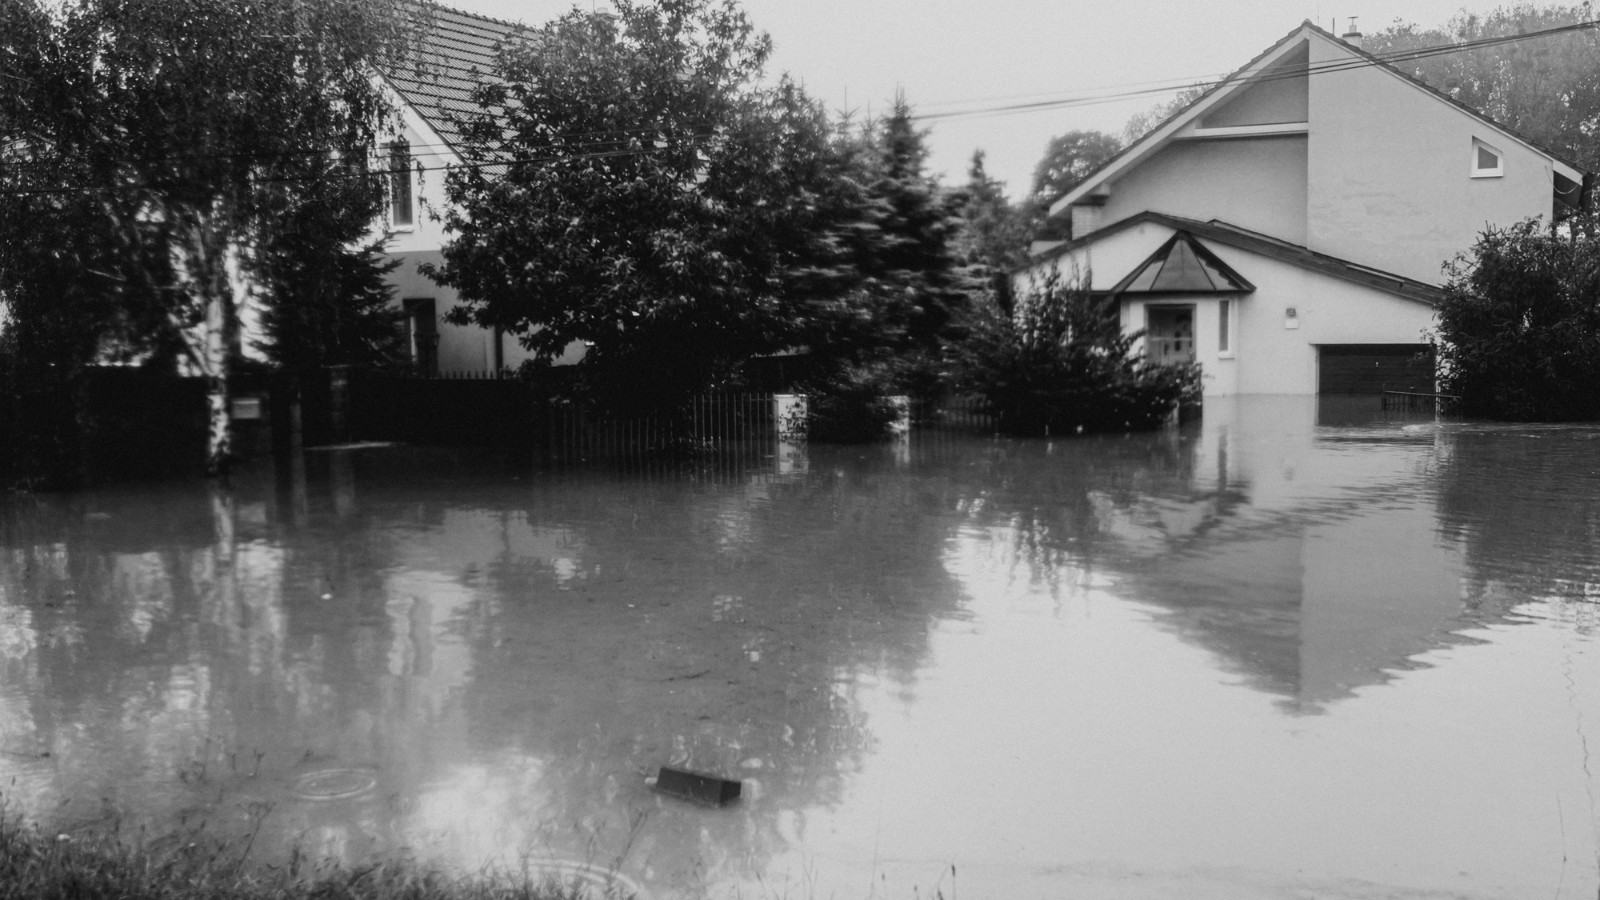
Después de cada temporal aparece la misma pregunta: “¿me lo cubre el seguro?”. La respuesta casi nunca es un sí o un no automático, y depende de dos cosas que se deciden mucho antes de la tormenta: qué contrataste y qué hacés en los primeros días.
Mito y realidad: qué cubre una póliza del hogar
| Fenómeno | Cómo suele figurar | Qué conviene confirmar en tu póliza |
|---|---|---|
| Viento fuerte o vendaval | Suele estar en las coberturas habituales | Si exige una velocidad mínima registrada |
| Granizo | Muchas veces es un adicional que hay que contratar | Si cubre techos, vidrios, persianas y tanques |
| Inundación | Frecuentemente se excluye o es una cobertura aparte | Si distingue inundación de filtración o lluvia |
| Goteras y filtraciones | Pueden rechazarse por falta de mantenimiento | Qué dice la exclusión de mantenimiento |
| Daños a electrodomésticos | Depende de la cobertura de aparatos eléctricos | Límite por equipo y franquicia |
La conclusión práctica: antes de la próxima tormenta, abrí la póliza y buscá las palabras “granizo”, “inundación” y “exclusiones”. Si ves que el riesgo que más te preocupa no figura, hablá con tu productor para que lo agreguen.
Seguinos en WhatsApp. Las noticias de Rosario, alertas y servicios, directo a tu WhatsApp.
Seguir el canal
Las primeras 72 horas después del daño
La Ley de Seguros establece que el asegurado debe comunicar el siniestro dentro de los tres días de haber tomado conocimiento. Para no perder ese plazo:
- Fotos y videos primero: registrá todo antes de retirar escombros o reparar.
- Medidas urgentes: tapá el techo o cortá la luz si hace falta, para que el daño no crezca. Guardá los tickets de esos gastos.
- Denuncia por escrito: con fecha, hora, domicilio, número de póliza y descripción de lo ocurrido.
- Presupuestos y facturas: pedí al menos uno para cada reparación y conservá las facturas de los bienes dañados.
- No tires lo dañado hasta que la aseguradora lo revise o te autorice.
El detalle que más sorprende: el infraseguro
Si la suma asegurada es menor al valor real de lo asegurado, la ley prevé que la aseguradora pague solo en proporción: si asegurás por la mitad de lo que vale, cobrás la mitad del daño. Actualizá cada año la suma asegurada, sobre todo en un contexto de precios que sube.
Si te rechazan el reclamo
Pedí el rechazo por escrito con sus fundamentos. Si no te conforma, podés reclamar ante la Superintendencia de Seguros de la Nación, el organismo que controla a las aseguradoras. Si el daño es en tu auto, mirá también qué cubre el seguro ante el granizo, y para saber cómo actuar durante el temporal, repasá la guía de tormentas en Rosario.
Fuentes
- Ley 17.418 de Seguros (comunicación del siniestro e infraseguro).
- Superintendencia de Seguros de la Nación: información para asegurados y reclamos.
¿Te sirven nuestras noticias? Agregá a Ciudad de Rosario como fuente preferida en Google y vas a ver más notas nuestras cuando busques.
Agregar en GoogleSeguí leyendo
 Vacunas gratis para adultos en Rosario: cuáles te tocan por edadQué vacunas del Calendario Nacional corresponden a adolescentes, adultos, embarazadas y mayores, y dónde aplicarlas gratis en Santa Fe.
 Monumento a la Bandera: cuánto cuesta subir y qué ver adentroHorarios, precios y qué ver en el Monumento a la Bandera tras la restauración: galería, cripta y mirador a 70 metros.
 Verano en Rosario: qué anticipa el SMN y cómo prepararseEl SMN anticipa más lluvia y temperaturas más frescas que lo normal para el centro del país. Qué significa para Rosario y qué revisar des…